카드 수수료 폐지, ‘공짜 결제’가 아니라 투명한 가격을 묻는 변화

 두날개로
본문
카드 수수료 폐지, ‘공짜 결제’가 아니라 투명한 가격을 묻는 변화
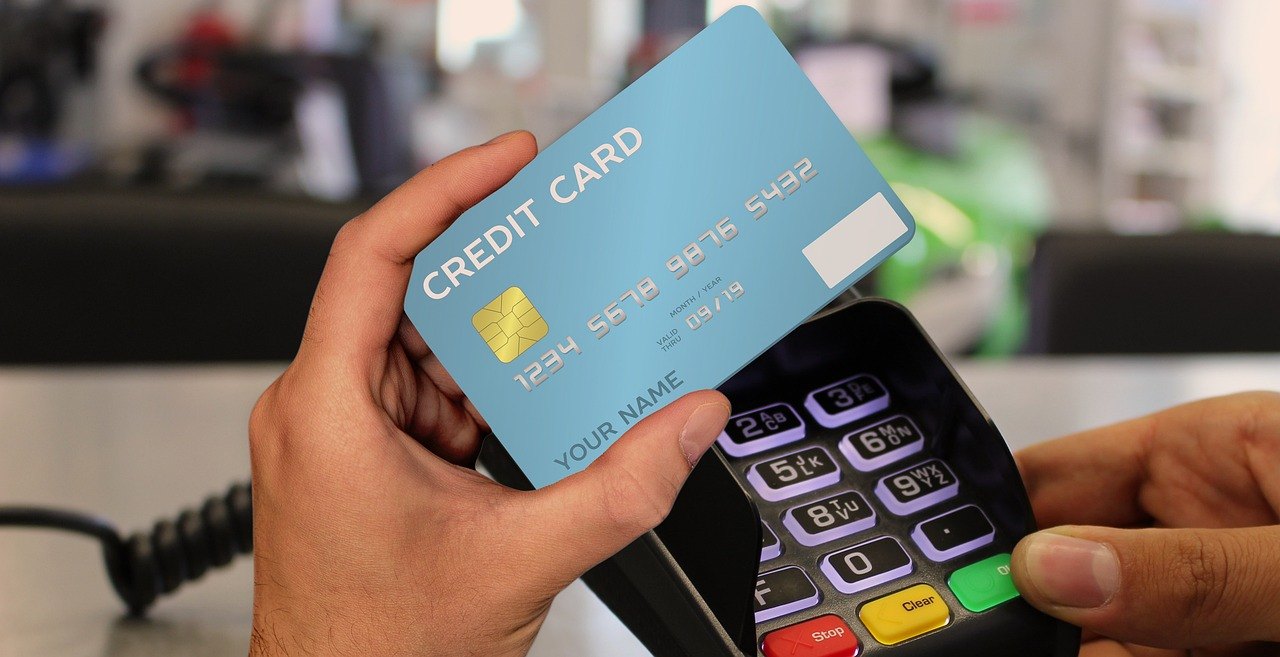
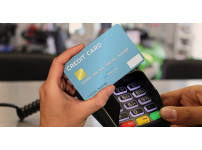
호주에서 비자·마스터카드·이프트포스(Eftpos) 결제 때 계산대에서 별도로 붙던 카드 추가 수수료가 10월 1일부터 사라질 예정이라는 소식은 많은 소비자에게 반가운 변화다. 커피 한 잔이나 소액 물건을 카드로 살 때마다 몇 퍼센트의 수수료가 덧붙는 경험은 금액보다도 불쾌감이 컸다. 결제 직전에서야 예상하지 못한 비용을 마주하는 방식이었기 때문이다.
이번 조치의 핵심은 카드 결제에 드는 비용 자체가 없어지는 데 있지 않다. 카드사가 가맹점에 부과하는 결제 처리 비용은 여전히 존재한다. 달라지는 것은 그 비용을 소비자에게 결제 순간 별도 항목으로 전가하는 관행이다. 호주 정부와 중앙은행의 결제 개혁 논의는 소비자가 더 분명하고 공정한 가격 정보를 바탕으로 선택하도록 하겠다는 방향으로 읽힌다.
계산대의 ‘깜짝 비용’을 없애는 의미
추가 수수료는 특히 현금 사용이 줄고 비접촉식 결제가 일상화된 환경에서 문제로 지적돼 왔다. 소비자는 카드 결제가 사실상 기본 선택지가 된 상황에서도, 현금을 쓰지 않는다는 이유로 별도 비용을 부담해야 했다. 반면 현금을 보관하고 관리하는 비용, 온라인 결제 시스템 운영비 등 다른 판매 비용은 가격표에 녹아 있는 경우가 많다.
수수료 폐지는 소비자에게 카드 사용을 장려하는 정책이라기보다, 최종 지불 가격을 처음부터 알 수 있게 하는 가격 표시의 문제에 가깝다. 진열된 가격과 실제 카드 결제 금액이 달라지는 혼란을 줄이고, 매장마다 제각각인 수수료율을 비교해야 하는 불편도 덜 수 있다. 소액 거래를 자주 하는 가정일수록 체감 효과가 있을 수 있다.
비용은 사라지지 않는다
다만 ‘수수료 폐지’라는 표현을 곧바로 모든 물가 부담의 완화로 받아들이기는 어렵다. 가맹점이 부담하던 카드 결제 비용은 결국 사업 운영비의 일부다. 일부 사업자는 이를 상품과 서비스의 기본 가격에 반영할 수 있고, 다른 사업자는 비용을 흡수하면서 마진 압박을 받을 수 있다. 소비자 전체가 보기에 가격이 얼마나 달라질지는 업종과 사업 규모, 경쟁 상황에 따라 달라질 가능성이 크다.
특히 동네 카페, 식당, 소매점처럼 카드 매출 비중이 높고 원가 부담이 큰 소상공인에게는 결제 비용이 가볍지 않다. 그래서 정책의 성패는 계산대 수수료를 금지하는 데만 있지 않다. 카드 결제망의 수수료 구조가 실제로 합리적인지, 소규모 가맹점도 대형 사업자와 비슷한 조건으로 서비스를 이용할 수 있는지를 함께 따져야 한다.
소비자도 변화 이후 영수증과 가격표를 차분히 확인할 필요가 있다. 별도 카드 수수료가 없어졌더라도 상품 가격이 어떻게 조정됐는지, 현금 할인이나 회원 할인 같은 기존 혜택의 조건이 달라졌는지를 살펴보는 것이 좋다. 사업자는 고객에게 비용 변동을 설명할 때 모호한 표현보다 명확한 가격 정책을 제시해야 신뢰를 지킬 수 있다.
이번 개혁은 결제 방식의 편리함을 넘어, 누가 금융 거래 비용을 부담하고 그 비용이 소비자에게 어떻게 드러나야 하는지에 관한 질문을 던진다. 소비자에게는 예측 가능한 결제 금액을, 사업자에게는 감당 가능한 결제 환경을 만드는 것이 함께 이뤄져야 한다. 시행 시점과 세부 적용 범위는 호주 정부와 호주중앙은행(RBA) 등 공식 발표를 통해 최종 확인할 필요가 있다.

댓글목록2
그냥저냥님의 댓글
goodday님의 댓글
다만 말씀처럼 비용이 어디로 반영되는지는 계속 확인해봐야 할 것 같습니다.