

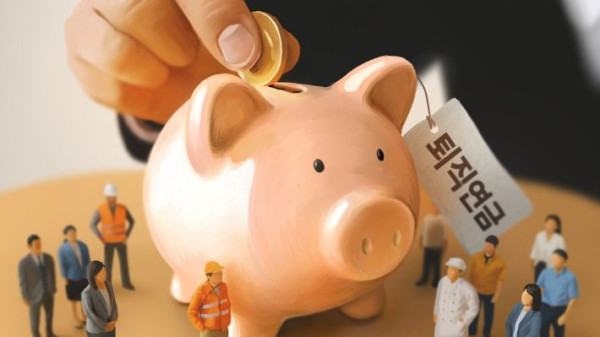
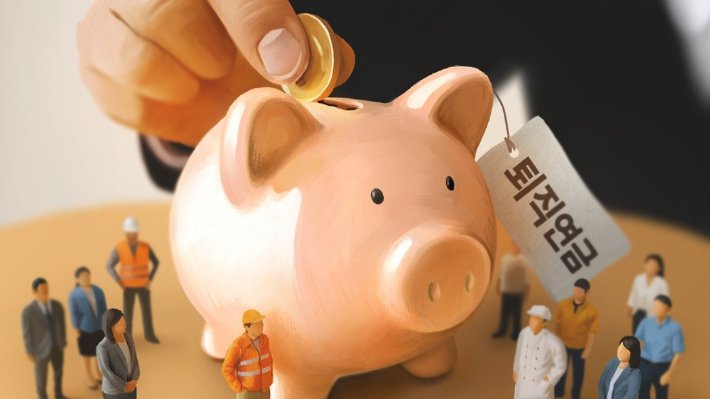
2030년까지 모든 사업장에 퇴직연금이 의무화된다. 이에 따라 노동자들은 퇴직금을 확정급여형(DB), 확정기여형(DC), 또는 새로 생기는 기금형 중에서 선택해야 하는 상황에 놓이게 된다.
확정급여형(DB)은 퇴직 직전 평균임금 30일분 이상에 근속연수를 곱한 금액을 지급받는 방식이다. 이 경우, 운용은 회사가 결정하며, 수익이 나든 손실이 나든 노동자가 받는 금액은 변동이 없다. 반면, 확정기여형(DC)은 회사가 매년 연간 임금총액의 12분의 1 이상을 노동자 개인 계좌에 적립하며, 노동자가 어떤 상품으로 굴릴지는 스스로 결정한다.
노동부는 임금 체계와 운용 성과에 따라 어느 쪽이 유리한지를 설명했다. 연공급처럼 임금이 꾸준히 오르는 직장에서는 DB가 유리하다고 전했으며, 성과급 중심인 곳에서는 DC가 더 유리할 수 있다고 밝혔다. 지난해 퇴직연금 전체 실적배당형 수익률은 16.80%, 원리금보장형은 3.09%였다.
퇴직연금의 유형은 사용자와 근로자대표가 규약에 정해야 하며, DB와 DC가 모두 있을 때만 노동자가 선택할 수 있다. DC에서 DB로의 전환은 구조적으로 어렵다.
회사 입장에서는 DB가 퇴직 직전 임금을 기준으로 적립액을 계산하며, 임금이 오르면 적립액도 증가한다. 만약 손실이 발생하면 회사가 부족분을 채워야 하며, 기준의 95%에 미치지 못할 경우 과태료가 부과된다. 반면, DC는 연간 임금총액의 12분의 1을 넣으면 납입 의무를 다한 것으로 간주된다.
정부는 특정 제도로 유도하지 않지만, 퇴직연금의 흐름은 DC 쪽으로 향하고 있다. 지난해 말 기준으로 DB 적립금은 228조 9천억 원, DC와 개인형퇴직연금(IRP)을 합쳐 272조 5천억 원이었다.
기금형 퇴직연금은 여러 사업장의 적립금을 모아 전문 수탁법인이 대신 굴리는 제도로, 노동자가 직접 상품을 고르는 계약형 DC와는 차이가 있다. 기금형 수탁법인은 금융기관 개방형, 연합형, 공공기관 개방형으로 나뉜다.
정부는 퇴직연금의 적립금이 늘어나는 데 맞춰 운용 조직을 키우고, 중장기적으로 별도의 수탁법인인 퇴직연금공단 설립을 검토하고 있다. 기금형은 DC와 IRP 가입자에게 해당하며, 기존 계약형을 유지할 수도 있다.
기금형 도입이 노동자에게 무조건 유리할지는 불확실하지만, 안정적인 수익률을 원하는 노동자의 선택권이 확대될 것으로 기대된다. 다만, 원금이 보장되지 않으며, 정보 비대칭과 도덕적 해이와 같은 문제가 발생할 수 있다.
사진제공 : 노컷뉴스
@호주코리안닷컴 보도국
댓글목록2
달빛소나타님의 댓글
특히 DC는 결국 본인이 운용을 챙겨야 하니 안내와 교육이 충분해야겠네요.
노후 자금이라 수익률만 보고 쉽게 결정할 문제는 아닌 듯합니다.
호호아줌마님의 댓글
선택권 늘어나는건 좋은데, 설명을 쉽게 잘 해줘야 헷갈리지 않을것 같아요 ㅎㅎ