

호주의 중앙은행인 호주준비은행(RBA)이 기준금리를 4.35%에서 4.6%로 인상할 예정이며, 이는 2011년 이후 가장 높은 수준이다. 이번 인상은 2026년 들어 네 번째로, 주택담보대출 금리는 6.5%에 이를 것으로 보인다.
평균 크기의 신규 주택담보대출을 보유한 차주가 현재 6.2%의 금리를 지불하고 있을 경우, 이번 인상으로 인해 월 상환액이 약 119달러 증가할 것으로 예상된다. 이는 1월 이후 총 480달러의 상환액 증가를 의미한다.
S&P의 데이터 분석에 따르면, 주택담보대출 상환에 어려움을 겪고 있는 차주의 비율은 적지만 증가하고 있다. 또한, 가계 예산은 이란 전쟁으로 인한 유가 상승으로 압박을 받고 있으며, 올해 초 이후 휘발유 가격이 80센트 상승해 55리터 탱크를 채우는 데 44달러의 추가 비용이 발생하고 있다.
소비자 지출은 이미 둔화되고 있으며, 커먼웰스은행의 데이터에 따르면 가계는 8월에 교육, 자동차 및 가정용품 구매를 줄였다.
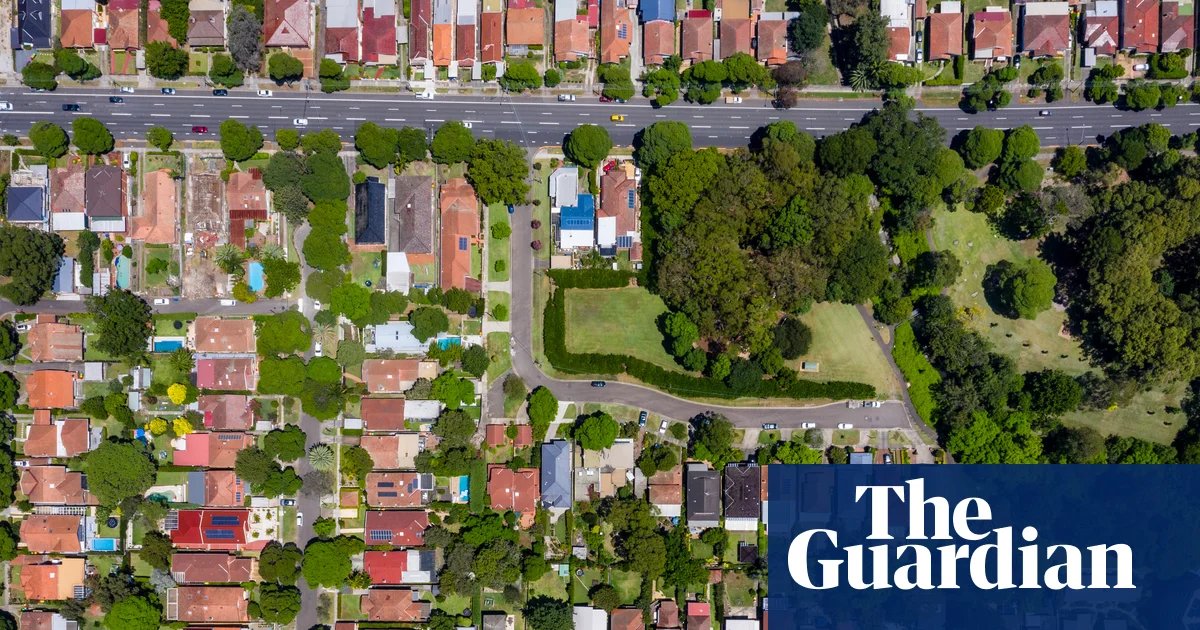
이번 네 번째 금리 인상 이후 주택 가격은 더 하락할 것으로 보인다. 비교 사이트인 캔스타는 금리 인상이 평균 연봉 108,650달러를 받는 차주에게 11,200달러의 대출 능력을 감소시킬 것이라고 추정하고 있다. 이는 총 47,400달러의 대출 능력 감소로 이어진다.
대출 능력의 축소로 인해 구매자들은 시장에서 배제되고 있으며, 2026년 초 주택담보대출 문의가 주당 거의 15,000건에서 8월과 9월에는 12,000건을 조금 넘는 수준으로 감소했다.
호주 전역의 주택 가격은 올해 초 정점에서 4% 이상 하락했으며, 코탈리티 데이터에 따르면 금요일에는 2027년 중반까지 가격이 7.3% 더 하락할 것으로 예상되며, 이후 RBA가 금리를 인하할 경우 다시 상승할 것으로 보인다.
웨스트팩은 시드니에서 10%, 멜버른에서 8%의 가격 하락을 예측하고 있으며, 일부 지역의 신규 구매자들은 높은 금리를 감안하더라도 주택이 더 저렴해질 수 있다고 밝혔다. 그러나 대부분의 주요 도시에서는 가격이 크게 하락하지 않을 것으로 예상되며, 이는 높은 금리와 상환액을 고려할 때 주택의 구매 가능성이 개선되지 않을 것임을 의미한다.
RBA가 기준금리를 4.35% 이상으로 인상한 것은 2010년 이후 처음이며, 당시 인플레이션은 3%였고 주택 시장은 활발했으며 광업 호황이 가계 소득을 증가시켰다. 현재 RBA는 약 15년 만에 같은 수준으로 금리를 인상할 예정이나, 경제가 약세를 보이고 주택 가격이 하락하는 상황에서 인플레이션이 목표 범위인 3%를 초과하고 있다.
최근 몇 주 동안 RBA의 고위 직원들은 가계가 중동의 유가 혼란에도 불구하고 높은 인플레이션이 지속될 것이라고 예상할 위험이 있다고 강조했다. AMP의 수석 경제학자인 셰인 올리버는 중앙은행이 금리를 다시 인상하지 않으면 금융 시장의 신뢰를 잃을 위험이 있다고 언급했다.
Photo provided by : The Guardian
@호주코리안닷컴 보도국
댓글목록0