호주 주택가격 7개월 연속 하락…금리 부담, 임대시장에도 변화


본문
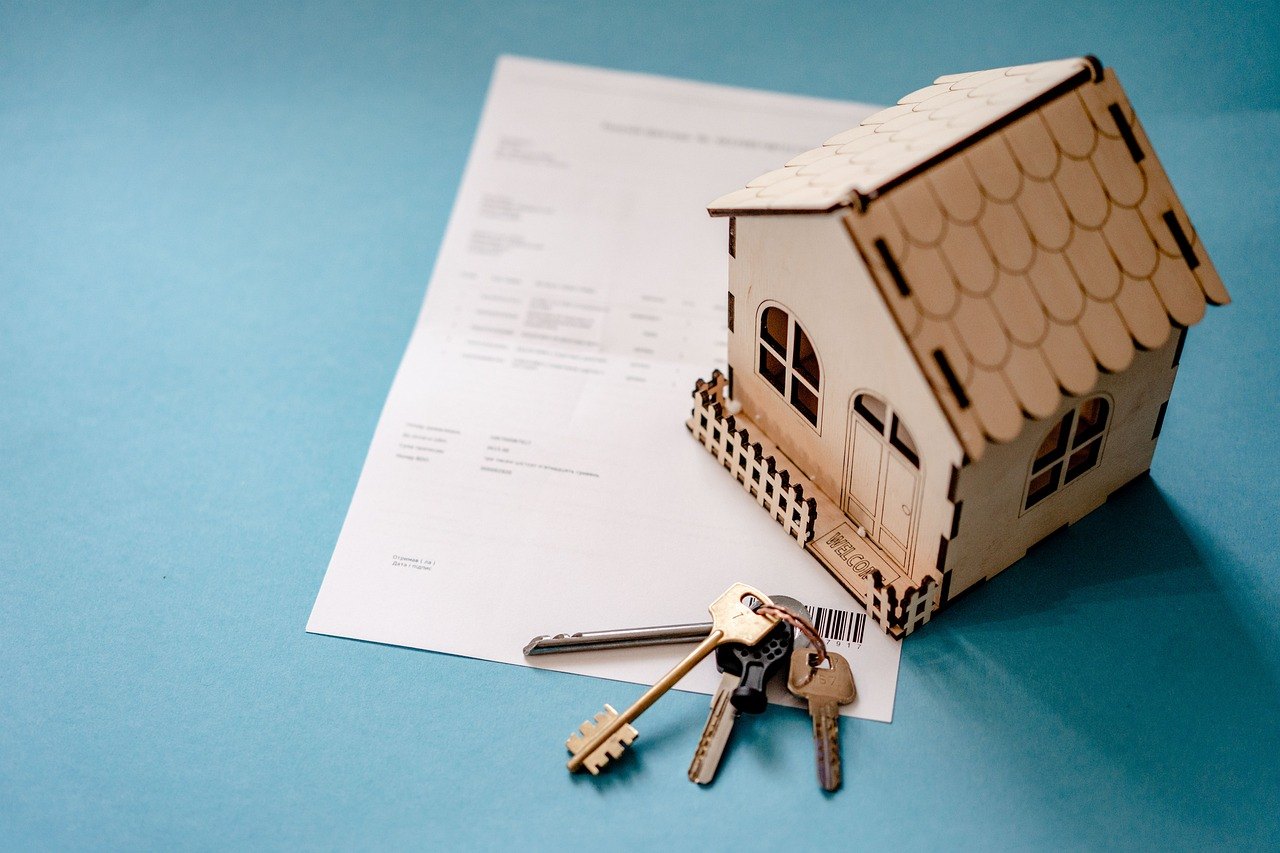
수도권 주택 가치, 3월 이후 8.1% 하락
호주 주택시장의 조정이 7개월째 이어지고 있다. 부동산 분석기관 코탈리티(Cotality)에 따르면 주요 주·준주 수도의 주택 가치는 최근 한 달 사이 1.4% 내렸고, 3월 이후 누적 하락률은 8.1%로 집계됐다.
최근 하락 속도는 장기간의 가격 급등 뒤 나타난 조정이라는 점에서 주목된다. 다만 전국 평균 수치만으로 각 지역의 상황을 판단하기는 어렵다. 주택 유형, 매물량, 지역별 고용 여건과 이주 수요에 따라 실제 거래 가격과 매수 경쟁은 상당한 차이를 보일 수 있다.
시드니·멜버른 넘어 브리즈번·퍼스로 확산
가격 하락은 먼저 시드니와 멜버른에서 뚜렷하게 나타났지만, 최근에는 브리즈번과 퍼스 등 그동안 상승 폭이 컸던 도시로도 번지고 있다. 중소 수도권 시장은 최근 몇 년간 인구 이동과 상대적으로 낮은 주택가격을 바탕으로 빠르게 올랐던 만큼, 금리 환경이 바뀌면서 조정 압력도 커지는 모습이다.
그렇다고 모든 주택이 같은 폭으로 떨어지는 것은 아니다. 생활권이 안정적이고 공급이 제한된 지역, 신축 주택이나 가족 수요가 강한 주택은 가격 방어력이 다를 수 있다. 매수를 고려한다면 ‘전국 하락세’보다 관심 지역의 최근 거래 사례, 매물 체류 기간, 유사 주택의 가격 변동을 따로 확인하는 편이 중요하다.
올해 네 차례 금리 인상이 만든 대출 부담
시장 약세의 가장 큰 배경으로는 올해 이어진 네 차례의 기준금리 인상이 꼽힌다. 금리가 오르면 같은 소득으로 빌릴 수 있는 대출 한도가 줄고, 이미 대출을 받은 가구도 월 상환액 증가에 대비해야 한다. 구매 여력이 약해지면 매수자는 가격 협상에 더 신중해지고, 매도자는 거래 성사를 위해 기대 가격을 낮추게 된다.
특히 변동금리 대출자와 고정금리 만료를 앞둔 가구는 상환 조건을 미리 점검할 필요가 있다. 대출 갈아타기나 금리 할인 협상을 검토할 때에는 비교 금리뿐 아니라 수수료, 고정금리 기간, 상환 유연성, 추가 상환 가능 여부까지 함께 살펴야 한다. 개인의 재정 상황에 따라 판단이 달라질 수 있으므로 필요하면 금융 전문가의 상담을 받는 것이 안전하다.
가격 하락이 곧바로 ‘내 집 마련 기회’는 아닌 이유
주택가격이 내려가면 첫 주택 구매자에게 기회가 될 수 있지만, 가격만 보고 서두르기는 어렵다. 매입 가격이 낮아져도 금리가 높으면 월 상환 부담은 예상보다 클 수 있고, 취득 비용과 보험료, 유지·보수비도 별도로 발생한다. 대출 사전승인 금액을 최대 예산으로 보기보다, 금리 변동에도 감당 가능한 상환액을 기준으로 예산을 세우는 편이 바람직하다.
매도 예정인 주택 소유자는 인근의 실제 계약 가격을 중심으로 가격 전략을 세워야 한다. 과거 최고가나 온라인 추정가만 기준으로 삼으면 매물이 장기간 시장에 남을 수 있다. 반대로 갈아타기 수요라면 현재 집의 매각 가격뿐 아니라 구매하려는 주택의 가격 변화도 함께 비교해야 한다.
공실률 상승에도 임대료 부담은 여전히 커
임대시장에서는 전국 공실률이 오르고 임대료 상승 속도도 둔화하면서 일부 지역의 압박이 다소 완화되고 있다. 그러나 임차 가구가 체감하는 부담은 여전히 크다. 코탈리티는 지난 6년 동안 임대료가 50% 이상 올랐으며, 중위 임대료 기준으로 주당 약 245달러가 추가된 수준이라고 분석했다.
공실률 상승이 모든 세입자에게 즉시 더 많은 선택지를 뜻하는 것은 아니다. 지역과 주택 유형에 따라 임대 매물 사정이 다르고, 임차인들이 비용을 줄이기 위해 주거를 공유하거나 가족과 함께 사는 사례도 영향을 미칠 수 있다. 임대 계약 갱신을 앞둔 세입자는 주변 유사 매물의 주당 임대료와 계약 조건을 비교하고, 인상 통지를 받았을 때에는 해당 주·준주의 임대차 규정과 통지 기간을 확인하는 것이 좋다.
댓글목록1
소풍님의 댓글
매달 나가는 상환액과 유지비까지 함께 계산해 보고, 관심 지역의 실제 거래 가격을 차분히 살펴봐야겠습니다.
임대료 부담도 여전히 크다니 계약 갱신을 앞둔 분들은 주변 매물을 미리 비교해 보면 좋겠습니다.