금리 인상에 흔들린 주택시장, 브리즈번·시드니 하락 폭 커졌다


본문
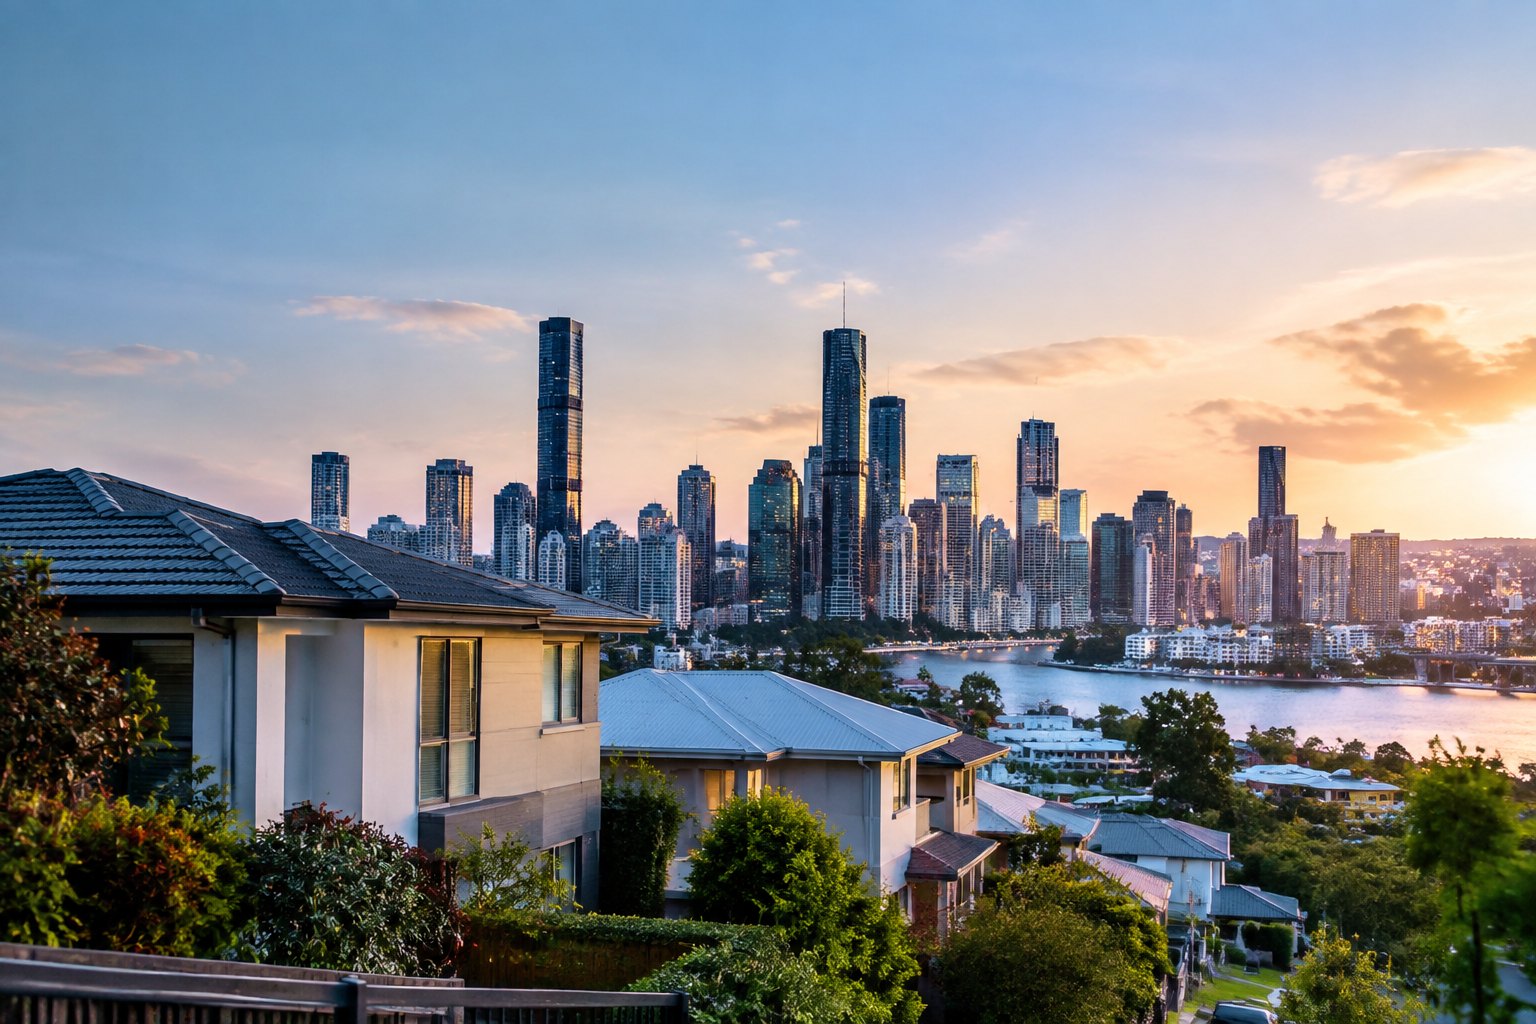
브리즈번과 시드니에서 두드러진 가격 조정
금리 인상 부담이 누적되면서 호주 주요 도시의 주택가격이 하락 흐름을 보이고 있다. 부동산 분석기관 코탈리티(Cotality) 자료에 따르면 9월 브리즈번 주택가격은 한 달 사이 1.5% 떨어져 주요 도시 가운데 큰 하락 폭을 기록했다. 시드니도 같은 기간 1.4% 하락했다.
브리즈번의 중위 주택가격은 약 105만 호주달러로, 5월 이후 약 5만9천 호주달러 낮아졌다. 최근 12개월간 큰 폭의 상승을 겪었던 시장이어서, 이번 조정은 높은 가격 수준과 대출 여건 악화가 동시에 반영된 결과로 볼 수 있다.
시드니의 경우 중위 가격이 3월 고점과 비교해 8.6% 낮아졌으며, 금액으로는 약 11만2천 호주달러에 해당한다. 다만 도시 전체의 평균적 움직임과 개별 지역의 거래가격은 다를 수 있어, 매수·매도 판단에서는 관심 지역의 최근 계약 사례를 따로 확인할 필요가 있다.
구매력 축소가 거래 심리에 미친 영향
가격 하락의 핵심 배경은 차입 비용 상승이다. 올해 네 차례 금리 인상으로 평균 연소득 10만8,650호주달러인 사람의 대출 가능 금액이 약 4만7,400호주달러 줄었다는 분석이 나왔다. 같은 소득이라도 금융기관이 인정하는 상환 여력이 줄어들면, 구매자가 제시할 수 있는 가격도 낮아질 수밖에 없다.
특히 대출 비중이 큰 첫 주택 구매자나 기존 주택을 처분한 뒤 더 비싼 집으로 옮기려는 가구는 금리와 대출 한도를 함께 계산해야 한다. 호가가 낮아졌더라도 실제 월 상환액이 감당 가능한 수준인지, 고정금리 종료 뒤 변동금리로 전환될 위험은 없는지를 따져봐야 한다.
가격 하락이 곧바로 ‘저가 매수’ 기회는 아닌 이유
주택가격이 내렸다고 해서 모든 구매자에게 부담이 가벼워진 것은 아니다. 가격 조정 폭보다 대출 한도 감소 폭이 더 크다면, 원하는 주택을 살 수 있는 여력은 오히려 줄어들 수 있다. 계약 전에는 예산을 매매가만으로 정하지 말고 취득 관련 비용, 보험료, 관리·수리비, 금리 변동에 따른 상환액까지 포함해 계산하는 편이 안전하다.
매도자도 과거 고점의 기대가격만을 기준으로 삼기보다 해당 지역의 최근 거래량과 유사 주택의 실제 계약가를 확인해야 한다. 시장에 매물이 오래 남는 시기에는 초기 가격 설정과 매도 일정이 결과에 더 큰 영향을 줄 수 있다.
금리와 공급 여건을 함께 봐야 할 시장
향후 가격 방향은 금리뿐 아니라 주택 공급 부족, 인구 증가, 지역별 신규 공급량에 따라 달라질 가능성이 크다. 금리가 높은 기간이 길어지면 수요가 더 위축될 수 있지만, 공급이 충분하지 않은 지역은 하락 폭이 제한될 수도 있다.
주택 구매를 준비한다면 호주중앙은행(RBA)의 금리 결정과 금융기관의 실제 대출 심사 기준을 지속적으로 확인하는 것이 좋다. 정부의 첫 주택 구매 지원 제도 역시 대상과 소득·가격 기준 등이 바뀔 수 있으므로, 신청 전 해당 정부기관과 참여 대출기관의 최신 조건을 확인해야 한다.
댓글목록1
호호아줌마님의 댓글
관심 지역은 최근 계약가를 따로 봐야 한다는 말이 정말 맞는것 같아요 ㅎㅎ