

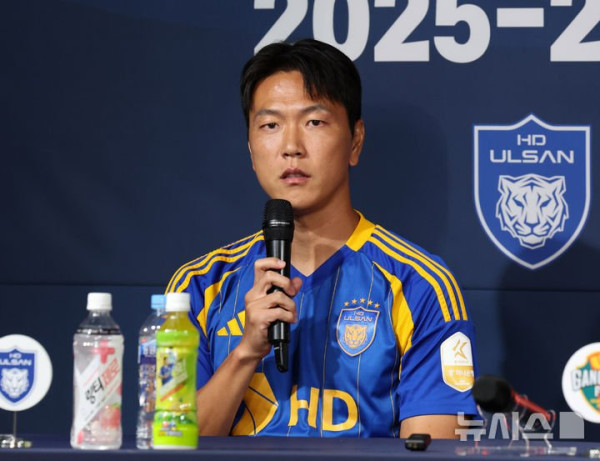
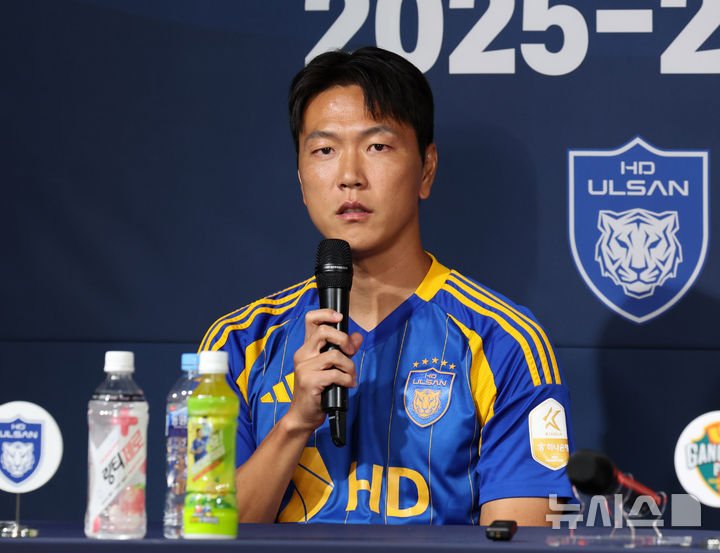
프로축구 선수 김영권이 일본에서 활동하던 시기에 국내에 종합소득세를 적게 냈다는 이유로 8억원의 과세 처분을 받자 불복해 제기한 소송에서 최종 패소했다.
대법원 3부는 최근 김영권이 울산세무서장을 상대로 낸 종합소득세 부과처분 취소 소송 상고심에서 원고 패소로 본 원심을 확정했다고 밝혔다. 울산세무서는 김영권이 일본 감바 오사카에서 활동하던 2019년부터 2021년까지 국내에 종합소득세를 신고하며 공제를 잘못 처리했다고 판단했다. 이에 따라 가산세를 포함해 총 8억3083만원을 납부하라는 고지를 2023년 6월에 했다.
김영권은 2018년 중국에서 납부한 세금 중 공제받지 못했던 6억502만원을 일본 활동 시기인 2019년부터 2021년까지의 종합소득세 신고 시 국가 구분 없이 이월 합산해 납부한 것으로 지적받았다. 소득세법 제57조는 외국에서 소득을 얻은 국내 거주자가 종합소득세를 낼 경우, 그 세금을 일정 한도 내에서 공제하고 한도 초과액은 다음 해 이후로 넘겨 공제받을 수 있도록 규정하고 있다.
그러나 같은 법 시행령 제117조 7항은 외국세액공제 한도를 계산할 때 국가별로 구분해 계산하도록 규정하고 있다. 당국은 김영권이 중국에서 축구선수로 활동하면서 낸 세금 중 공제받지 못한 금액을 일본으로 이적해 활동하던 기간의 국내 소득세에서 공제하는 방식으로 해당 시행령 규정을 위반했다고 판단했다.
김영권 측은 국가별로 공제 한도를 적용하는 소득세법 시행령 조항이 자신에게 적용돼서는 안 된다고 주장했으나, 1·2심과 대법원 모두 이를 받아들이지 않았다. 2심은 김영권이 중국에서 약 43.9%, 일본에서 약 20.4%의 세율이 적용된 것으로 보인다며, 김영권 주장대로 중국 이월분을 일본 소득과 합쳐 계산하게 되면 저세율국을 활용해 외국납부세액을 과다 공제하는 것을 차단하려는 소득세법 시행령 규정의 개정 목적에 반한다고 지적했다.
대법원은 소득세법 시행령 조항이 외국납부세액 공제 한도 금액을 초과한 이월공제액을 계산할 때도 적용된다고 밝혔다. 김영권이 국내 거주자가 아니라는 주장은 그가 일본뿐 아니라 서울 소재 아파트에서도 살았던 점과 일본에서 얻은 소득 대부분을 국내로 송금한 점 등을 들어 배척됐다.
사진제공 : 뉴시스
@호주코리안닷컴 보도국
댓글목록1
시드니촌놈님의 댓글
금액도 가산세까지 8억원이 넘으니 당사자 입장에서는 상당했을 겁니다. 해외 이적이 잦은 운동선수나 연예인들은 계약할 때 세무 검토를 더 꼼꼼히 해야겠네요. 나중에 정산하려면 골치가 몇 배로 커집니다.