

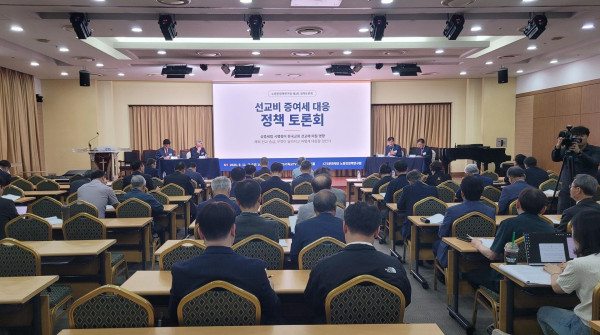
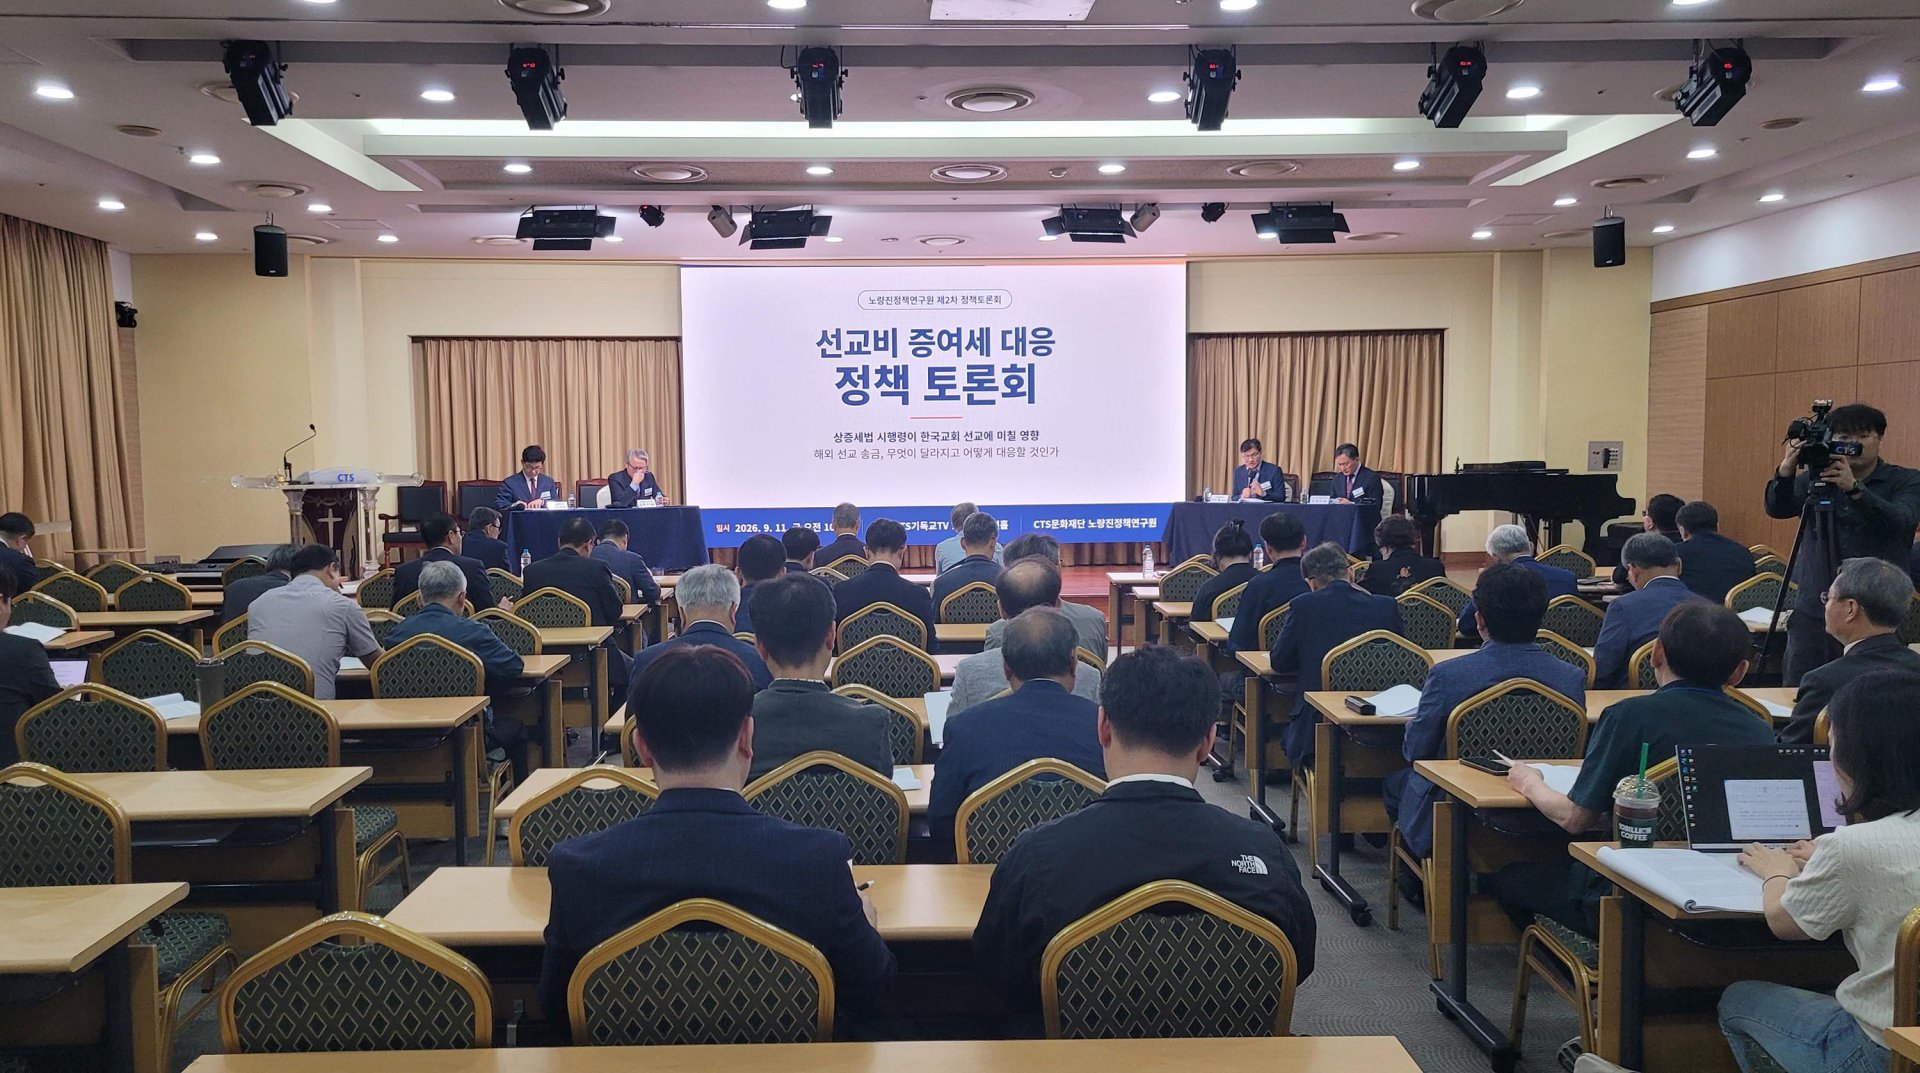
필자는 해외선교비 세법 개정안과 관련하여 선교사 개인 후원금의 소득세 신고 및 회계 관리 방법에 대해 설명하고 있다. 2018년 1월 1일부터 시행된 종교인소득 과세 제도에 따라, 해외에 거주하는 선교사도 국내 교회나 공익법인으로부터 소득에 해당하는 재정 지원을 받는 경우 소득세를 신고하고 납부해야 한다.
선교사 소득은 종교 관련 종사자가 소속 단체로부터 받은 소득으로, 근로소득과 기타소득으로 분류된다. 선교사는 매월 또는 반기별로 교회나 선교단체가 원천징수 및 소득세 신고를 하며, 어려운 경우 국세청 홈택스를 통해 직접 신고할 수 있다. 소득신고는 생활비 성격의 사례비와 선교활동비를 구분하여 진행해야 하며, 선교활동비는 과세대상에서 제외될 수 있다.
소득신고를 통해 선교사는 근로장려금과 자녀장려금을 받을 수 있으며, 국민연금과 건강보험료 산출의 근거를 확보할 수 있다. 또한, 소득증명원이 확보되어 대출이나 카드 발급 시 불이익을 줄일 수 있다.
선교사들은 현지 국가의 세무 및 법적 리스크를 고려해야 하며, 비자 종류와 세무 연계 리스크에 주의해야 한다. 선교사 개인 자산과 사역 자산을 완전히 분리하고, 현지 법인으로 등록하는 것이 바람직하다.
필자는 선교사 소득신고와 관련한 실패와 성공 사례를 제시하였다. 실패 사례에서는 세무 신고를 하지 않아 큰 법적 문제에 직면한 선교사의 이야기를 다루었고, 성공 사례에서는 체계적인 회계 관리로 혜택을 본 선교사의 사례를 소개하였다.
이와 같은 소득신고와 회계 관리는 선교사의 사역 성과와 재무 관리를 점검하고 미래를 준비하는 데 매우 중요하다. 필자는 다음 회차에 선교단체의 과세 문제를 다룰 예정이다.
사진제공 : 크리스천투데이
@호주코리안닷컴 보도국

댓글목록0